
注目のポイント
LINEヤフーの2026年度第2四半期(2026年7〜9月)の補足資料で、検索広告売上収益が423億円、前年同期比−1.7%となりました。5四半期続けて前年割れです。減り幅は−13.2%から−1.7%まで縮んでいますが、会社が挙げている増減要因を見ると、戻ったわけではありません。「検索数の減少・広告需要の鈍化」で−20億円、それを「プロダクト改善等」の+17億円で埋めている、という構図です。あわせてメディア事業の通期見通しは、売上収益7,600億円から7,400億円へ下方修正されました。検索広告より減っているのはディスプレイ広告で、前年同期比−8.2%です。
検索広告はどれだけ減ったのですか?
直近5四半期は、すべて前年割れです。
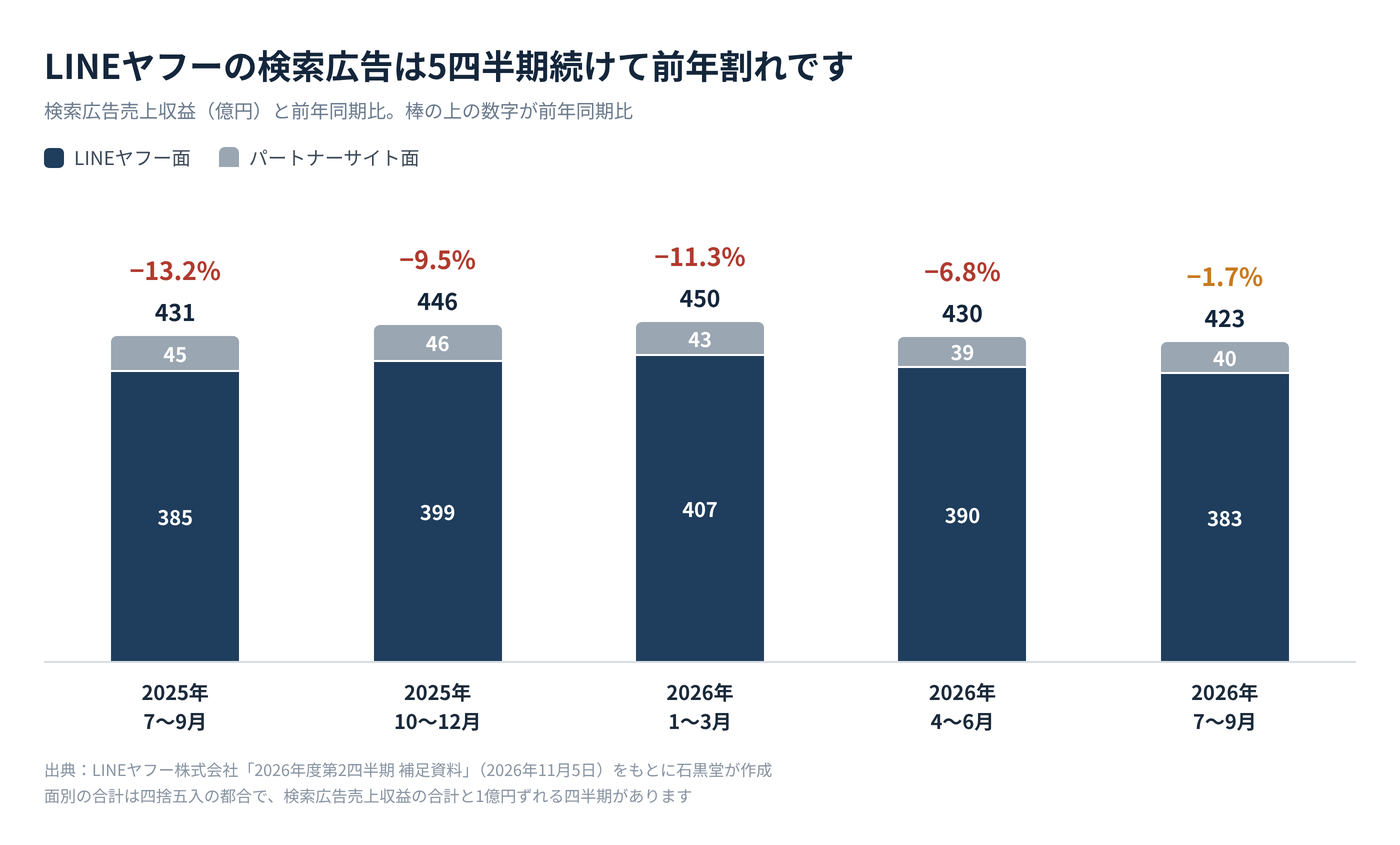
2026年7〜9月は423億円で、内訳はLINEヤフー面が383億円、パートナーサイト面が40億円です。
パートナーサイト面は1年で45億円から40億円へ、5億円減っています。直近だけ39億円から40億円へ1億円戻っていますが、会社は減少要因として「パートナーサイト面 −5億円」を挙げています。
参照元:2026年度第2四半期 補足資料(LINEヤフー株式会社・2026年11月5日)
減り幅が縮んだのは、需要が戻ったからですか?
減り幅は縮みましたが、需要は戻っていません。会社が出している増減要因が3つに分かれています。
| 要因 | 金額 |
|---|---|
| 検索数の減少・広告需要の鈍化 | −20億円 |
| プロダクト改善等 | +17億円 |
| パートナーサイト面 | −5億円 |
431億円からこの3つを足し引きして423億円になります。マイナス要因は20億円のまま残っていて、それをプロダクト改善の17億円で埋めている状態です。
注目したいのは文言のほうです。「検索数の減少」と、会社が自分で書いています。広告需要の鈍化だけでなく、検索そのものが減っていることを要因として認めた形です。
なお、プロダクト改善の中身は資料に書かれていません。クリック単価を上げたのか、広告枠を増やしたのか、マッチングを変えたのかは、補足資料にも決算説明会資料にも記載がありませんでした。
ほかの広告はどうなっているのですか?
検索広告より、ディスプレイ広告のほうが減っています。
| 項目 | 2026年7〜9月 | 2025年7〜9月 | 前年同期比 |
|---|---|---|---|
| 検索広告 | 423.9億円 | 431.1億円 | −1.7% |
| ディスプレイ広告 | 583.6億円 | 636.0億円 | −8.2% |
| アカウント広告 | 390.6億円 | 349.6億円 | +11.7% |
| 広告売上 合計 | 1,398.2億円 | 1,416.8億円 | −1.3% |
伸びているのはアカウント広告だけです。LINE公式アカウントの有償アカウント数が増えたことが理由として挙げられています。
ディスプレイ広告が減っている理由については、資料に説明がありませんでした。
会社は今後をどう見ているのですか?
メディア事業の通期見通しを下方修正しています。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上収益 | 7,600億円(+3.4%) | 7,400億円(+0.7%) |
| 調整後EBITDA | 2,900億円(+3.2%) | 2,950億円(+5.0%) |
売上は下げて、利益は上げる形の修正です。売上の伸びを+3.4%から+0.7%へ落としたうえで、利益見通しは引き上げています。
検索はどこへ移っているのですか?
ここからは筆者の見方です。
検索数が減っている先として考えられるのは、生成AI側の入口です。GoogleのAIモード、ChatGPTのアプリ、そして2026年9月にMetaが発表したパーソナルAIエージェント「Muse」と、調べものの入口が増え続けています。
人が調べる量が減ったのではなく、調べる場所が分散した結果だと見ています。分散先に検索広告の枠がなければ、その分は検索広告の売上から抜けます。
LINEヤフーも2026年4月に「Agent i」というAIエージェントのブランドを立ち上げています。11月には単独アプリの提供も予定されています。ただし補足資料にも決算説明会資料にも、Agent i単独の利用者数は載っていません。開示されているのはYahoo!ショッピングのAI機能経由の取扱高比率で、12%(2025年9月)から22%(2026年9月)へ上がったという数字です。
AIエージェントの利用が検索数の減少を埋め返せているのかどうかは、いまの開示からは読み取れません。
広告主は何を考えておけばいいですか?
媒体の配分を見直す時期に入っている、と考えています。
検索広告−1.7%、ディスプレイ広告−8.2%という数字は、LINEヤフーの面に出していた広告が、以前ほど回らなくなっていることを意味します。指名検索の受け皿としての価値は残りますが、新規を取りにいく面としての優先度は下がります。
筆者は、来年のメディアプランの検討で、LINEヤフーの検索広告を外す判断をする広告主が出てくると見ています。一方でアカウント広告は+11.7%と伸びているので、LINE公式アカウントを持っている商材では、そちらに寄せる動きになるはずです。
最後に
この決算で一番重いのは、数字ではなく文言だと考えています。「検索数の減少」を、検索を売っている会社が増減要因として書いたことです。
広告需要の鈍化であれば、景気が戻れば戻ります。検索数の減少は戻りません。人がどこで調べるかが変わっているという話なので、広告需要とは別の軸の話です。
今回は、プロダクト改善の17億円で減り幅を−1.7%まで押し戻しました。ただしこの埋め方には上限があります。検索数のマイナスが20億円のまま続けば、埋める側が先に尽きます。
次の四半期で見たいのは、減り幅がさらに縮むかどうかではなく、「検索数の減少」の金額が小さくなるかどうかです。そこが縮まない限り、下げ止まったとは言えないと考えています。
参照元:2026年度第2四半期 決算説明会資料・補足資料(LINEヤフー株式会社・2026年11月5日)
北海道旭川市出身。Web業界にて20年以上、大手から中堅代理店の顧問を請負。デジタルマーケティングを中心に、主に広告関係の教育や研修、コンペの相談に乗っています。またSEMのお役立ちツールもスクラッチで開発。現在も電通グループの顧問、Shirofuneのアルゴリズム作成補助など担当しており、年間100名以上を教育。皆さまに心から信頼されるパートナーであり続けるために日々研鑽しております。また、世界的権威のある One Voice Awards USA 2025 にも日本人としてノミネートされ、世界的なナレーターとしても活躍中です。最近では声優業でも精力的に活動中。


